ARREDO E DESIGN ITALIANO: COME L’ALTA GAMMA E LE CUCINE TRAINANO L’EXPORT!
Dall’eccellenza della Brianza al distretto del Mobile Livenza, l’arredo italiano continua a conquistare i mercati internazionali puntando su design, qualità, personalizzazione e capacità progettuale. E nell’alta gamma il Made in Italy raggiunge una quota globale del 9,2%, mentre nelle cucine sfiora il 25%.
L’arredamento italiano rappresenta uno dei casi più interessanti del Made in Italy industriale. È un settore nel quale la competitività internazionale non nasce dalla capacità di produrre al minor costo, ma dalla combinazione di design, qualità, cultura del prodotto, tecnologia, flessibilità produttiva e personalizzazione.
Il dato che meglio fotografa questa posizione è quello relativo al 2024: l’Italia detiene una quota del 9,2% del mercato mondiale dell’arredo di alta gamma, mentre nella fascia medio-bassa la presenza scende al 4,1%. Una differenza significativa che racconta molto bene la strategia competitiva del sistema italiano.
Ancora più interessante è il comparto delle cucine, dove la quota italiana sul mercato mondiale arriva, secondo le stime disponibili, a sfiorare il 25%.
Non significa soltanto che l’Italia vende molti mobili all’estero. Significa soprattutto che, quando il cliente internazionale cerca un prodotto capace di combinare estetica, funzionalità, materiali, tecnologia e personalizzazione, il Made in Italy continua a rappresentare un punto di riferimento.
Un settore da oltre 26 miliardi di euro
Il comparto italiano del mobile e del design ha chiuso il 2025 con un fatturato di circa 26,7 miliardi di euro, confermando la posizione di leadership europea.
Se si allarga lo sguardo all’intera filiera del legno-arredo, comprendendo mobili, complementi, cucine, illuminazione e le numerose attività collegate, il valore supera invece i 52 miliardi di euro.
L’export rappresenta una componente fondamentale di questo sistema. La produzione italiana è infatti fortemente orientata ai mercati esteri, anche se nel 2025 le esportazioni di mobili hanno registrato complessivamente una sostanziale stabilità o una lieve contrazione, nell’ordine dell’1,2%.
Dietro questo dato medio, tuttavia, si nascondono situazioni molto diverse.
Alcuni distretti hanno rallentato, soprattutto in relazione a determinati mercati maturi, mentre altri hanno continuato a crescere grazie alla capacità di intercettare nuovi clienti e nuove destinazioni.
È proprio questa capacità di spostare progressivamente i flussi commerciali che sta diventando uno degli elementi più importanti per la competitività futura dell’arredo italiano.
Il vero vantaggio competitivo è nell’alta gamma
Il dato del 9,2% di quota mondiale nell’alta gamma è probabilmente il più significativo per comprendere il posizionamento internazionale dell’Italia.
In questo segmento il prodotto non viene acquistato esclusivamente per la sua funzione. Entrano in gioco l’estetica, la progettazione, la qualità dei materiali, la reputazione del produttore, la storia del marchio e la possibilità di personalizzare il risultato finale.
È un terreno sul quale le aziende italiane possono valorizzare caratteristiche difficili da replicare attraverso la sola produzione industriale di massa.
La forza del Made in Italy nasce infatti dall’incontro tra una lunga tradizione manifatturiera e una capacità costante di reinterpretare il prodotto. Il design italiano ha costruito nel tempo un linguaggio riconoscibile, ma non statico: continua a cambiare, sperimentare materiali, introdurre nuove tecnologie e adattarsi alle esigenze di mercati differenti.
A questo si aggiunge la possibilità, tipica di molte imprese italiane, di lavorare su produzioni personalizzate o su commesse particolari.
Questa flessibilità è particolarmente importante nel contract, dove un hotel, uno yacht, una residenza di lusso o un flagship store possono richiedere prodotti sviluppati secondo specifiche tecniche ed estetiche precise.
Cucine: il Made in Italy diventa un sistema
Tra i comparti più forti dell’arredo italiano ci sono le cucine.
Le stime disponibili attribuiscono al nostro Paese una quota mondiale che arriva a circa il 23,3%, con alcune valutazioni che portano la presenza italiana vicino al 25%.
È un risultato che non può essere spiegato semplicemente dalla qualità dei mobili.
La cucina contemporanea è diventata infatti un vero sistema integrato, nel quale convivono arredamento, elettrodomestici, illuminazione, tecnologia, domotica, materiali innovativi e soluzioni progettuali.
Il cliente internazionale non acquista quindi soltanto una composizione di mobili, ma un ambiente progettato intorno a un determinato stile di vita.
È proprio questa trasformazione del prodotto in esperienza e sistema che permette alle aziende italiane di difendere margini e posizionamento anche quando la competizione internazionale sui prezzi diventa sempre più aggressiva.
Brianza, Treviso e Pordenone: i motori dell’export italiano
Il successo dell’arredo italiano è strettamente legato ai suoi distretti produttivi.
La Brianza rimane uno dei principali riferimenti internazionali del settore. Nel 2025 il distretto del Legno-arredo della Brianza ha generato circa 2,7 miliardi di euro di export, nonostante un arretramento rispetto all’anno precedente.
Il rallentamento è stato particolarmente evidente verso gli Stati Uniti, dove le esportazioni del distretto hanno registrato una contrazione significativa, e in alcuni mercati europei come Francia, Regno Unito e Svizzera.
Contemporaneamente, però, sono emerse nuove opportunità.
La crescita delle esportazioni verso la Turchia, insieme alle migliori performance registrate in Canada e in alcune aree del Medio Oriente, dimostra come la geografia dell’export possa cambiare rapidamente.
Treviso e Pordenone, un corridoio strategico
Ancora più interessante è il ruolo dell’area compresa tra Treviso, Pordenone e Udine.
Treviso rappresenta la prima provincia italiana per valore delle esportazioni nella filiera del legno-arredo, con circa 2,1 miliardi di euro, dei quali circa 1,7 miliardi riferiti ai soli mobili.
Pordenone, invece, mostra una dinamica particolarmente positiva. Il distretto del Mobile Livenza ha raggiunto circa 1,5 miliardi di euro di export, con una crescita del 7,7% rispetto al 2024. Considerando i soli mobili, il valore arriva a circa 1,4 miliardi.
Nel complesso, il corridoio produttivo Treviso-Pordenone-Udine genera circa 7,5 miliardi di euro di esportazioni di mobili, pari a circa due terzi dell’export nazionale del comparto.
Numeri che aiutano a capire quanto la dimensione distrettuale continui a essere determinante per la competitività internazionale italiana.
gini.
Nuove destinazioni per compensare i mercati maturi
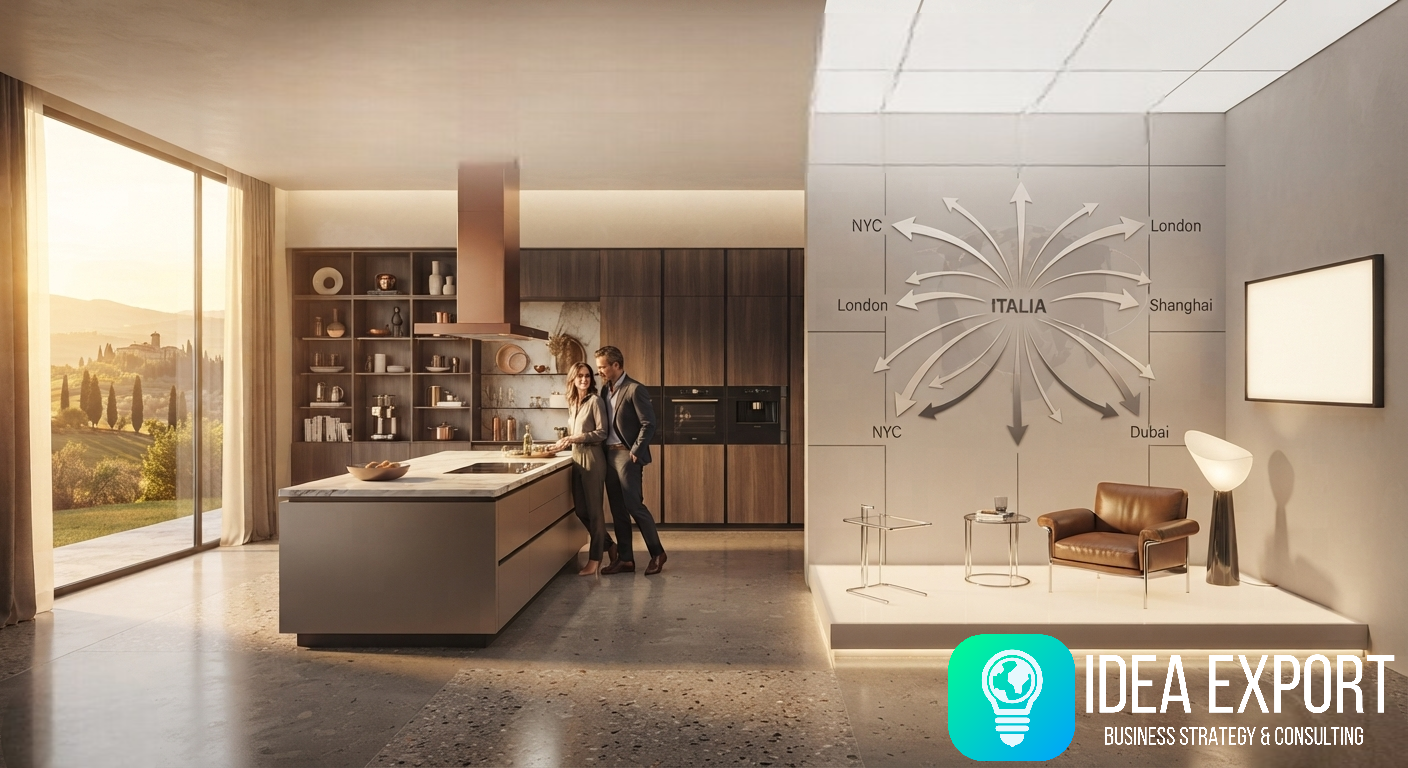
La geografia dell’export dell’arredo italiano sta cambiando.
L’Europa continua a rappresentare il principale mercato di destinazione e assorbe oltre due terzi dell’export della filiera. Ma all’interno dello stesso continente le performance sono differenti: Germania, Regno Unito e Spagna mostrano dinamiche positive, mentre altri mercati, come la Francia, risultano più deboli.
Gli Stati Uniti rappresentano il secondo grande mercato di sbocco, ma il 2025 ha evidenziato una fase più complessa. Dazi, oscillazioni valutarie e incertezza commerciale hanno contribuito a una riduzione delle esportazioni, particolarmente evidente per alcuni distretti italiani.
Questo non significa che gli USA abbiano perso interesse. Al contrario, rimangono un mercato strategico per i prodotti di alta gamma, ma richiedono oggi una maggiore attenzione alla struttura distributiva, al posizionamento e alla gestione dei costi.
Parallelamente, stanno emergendo nuove direttrici.
La Turchia si è distinta per tassi di crescita particolarmente interessanti in alcuni distretti, mentre gli Emirati Arabi Uniti e il Medio Oriente offrono opportunità soprattutto nel contract e nei progetti di fascia alta.
La Cina, invece, attraversa una fase più complessa, anche in relazione alla crisi del mercato immobiliare.
Per le aziende italiane la risposta non può quindi essere semplicemente “esportare di più”, ma diventa sempre più importante diversificare i mercati e individuare per ciascun prodotto il corretto posizionamento internazionale.
Dal mobile al contract: dove il design italiano acquista ancora più valore
Una delle evoluzioni più interessanti riguarda la crescita del contract.
Hotel, resort, ristoranti, uffici, yacht, residenze di lusso, retail e flagship store rappresentano mercati nei quali il prodotto italiano può esprimere un valore superiore rispetto alla semplice vendita del mobile.
Nel settore hospitality, per esempio, non viene richiesto solamente un arredo esteticamente interessante. Servono prodotti resistenti, personalizzabili, coordinabili con il progetto architettonico e disponibili secondo tempistiche precise.
Nel mondo della nautica, invece, mobili, finiture, illuminazione, tessuti e materiali devono integrarsi con le esigenze tecniche del cantiere e con il progetto complessivo dello yacht.
Nel retail il design diventa addirittura parte dell’identità del brand.
Questo porta a un’evoluzione importante del ruolo del produttore: da semplice fornitore di mobili a partner progettuale capace di partecipare alla realizzazione di un ambiente completo.
È un passaggio che favorisce soprattutto le aziende italiane più strutturate e quelle che riescono a combinare progettazione, produzione, personalizzazione e gestione internazionale della commessa.
Sostenibilità: da requisito a leva commerciale
Anche la sostenibilità sta modificando il modo in cui l’arredo italiano viene proposto sui mercati esteri.
Certificazioni come FSC e PEFC, le dichiarazioni ambientali di prodotto (EPD) e l’attenzione ai criteri ambientali stanno assumendo un peso crescente, soprattutto nei mercati più evoluti e nei grandi progetti internazionali.
Per progettisti, developer e grandi committenti, infatti, non è più sufficiente conoscere il design del prodotto. Diventa importante sapere da dove provengono i materiali, quali emissioni sono associate alla produzione, quanto il prodotto è durevole e se può essere riparato o riciclato.
Per le imprese italiane questa trasformazione può rappresentare un’opportunità.
La sostenibilità, se supportata da dati, certificazioni e processi produttivi coerenti, può diventare infatti un ulteriore elemento di differenziazione rispetto ai competitor internazionali che competono principalmente sul prezzo.
La grande sfida: non competere sul prezzo
Il confronto tra la quota italiana del 9,2% nell’alta gamma e quella del 4,1% nella fascia medio-bassa racconta una realtà molto chiara.
L’Italia è estremamente competitiva quando il cliente attribuisce valore a design, qualità, personalizzazione e reputazione.
Lo è molto meno quando il criterio di acquisto principale diventa il prezzo.
I produttori italiani devono infatti confrontarsi con economie caratterizzate da costi industriali e del lavoro inferiori e con grandi capacità produttive asiatiche.
Per questo motivo la strategia più efficace non sembra essere quella di inseguire i competitor sul terreno dei volumi standardizzati, ma di continuare a spostare il valore del prodotto verso innovazione, design, servizio e specializzazione.
La fascia “premium-mid” può rappresentare in questo senso una zona interessante: prodotti ancora accessibili rispetto al lusso estremo, ma sufficientemente differenziati da non entrare in una guerra di prezzo con i produttori low-cost.
Energia, dazi e costi: la competitività passa anche dalla struttura industriale
Il quadro non è però privo di criticità.
Le imprese italiane devono affrontare costi energetici elevati, pressione fiscale e normativa, difficoltà logistiche e una concorrenza internazionale sempre più preparata.
A questo si aggiunge l’incertezza legata ai dazi e alle politiche commerciali internazionali, che può incidere soprattutto sui mercati extraeuropei.
Il tema è particolarmente delicato per un comparto fortemente orientato all’export.
Una quota significativa del valore creato dalle aziende italiane viene infatti generata fuori dai confini nazionali. Ogni aumento dei costi logistici, ogni barriera commerciale e ogni variazione del cambio può quindi incidere direttamente sulla competitività.
La risposta deve necessariamente passare anche da una maggiore efficienza organizzativa e da una selezione più accurata dei mercati.
Non basta conoscere il mercato: bisogna conoscere il cliente
Per un’azienda italiana dell’arredo, individuare un nuovo mercato non significa semplicemente scegliere un Paese con una buona crescita delle importazioni.
La domanda realmente utile è un’altra: quali clienti sono interessati esattamente al mio prodotto?
Un produttore di cucine di fascia alta avrà interlocutori differenti rispetto a un’azienda specializzata in mobili per ufficio. Un produttore di arredi contract dovrà dialogare con studi di architettura, interior designer, developer, general contractor e operatori alberghieri. Un’azienda orientata al residenziale dovrà invece costruire una rete differente di showroom, distributori e rivenditori specializzati.
È qui che una strategia di internazionalizzazione strutturata può fare la differenza.
In Idea Export possiamo affiancare le aziende attraverso analisi dei mercati e dei concorrenti, individuazione dei canali commerciali, scouting qualificato di importatori, distributori, agenti e partner, ricerca di opportunità contract e supporto alla definizione della strategia di ingresso.
L’obiettivo non è promettere risultati facili o immediati, ma costruire un percorso basato su informazioni concrete, interlocutori realmente compatibili con l’azienda e una selezione razionale delle opportunità commerciali.
Il futuro del Made in Italy nell’arredo
L’arredo italiano parte da una posizione di grande forza, ma non può considerarla acquisita per sempre.
Il 9,2% di quota mondiale nell’alta gamma dimostra che il Made in Italy possiede ancora un vantaggio competitivo importante. Il dato vicino al 25% nelle cucine conferma inoltre che esistono comparti nei quali l’Italia ha costruito una leadership internazionale difficilmente replicabile.
La sfida dei prossimi anni sarà mantenere questa distanza dai competitor attraverso innovazione, ricerca sui materiali, sostenibilità, tecnologia e capacità progettuale.
Allo stesso tempo, sarà necessario continuare a cercare nuove rotte commerciali, senza dipendere eccessivamente dai mercati tradizionali.
Perché il vero punto di forza dell’arredo italiano non è semplicemente “fare mobili”.
È la capacità di trasformare un prodotto in design, il design in esperienza e l’esperienza in valore internazionale.
Ed è proprio su questo valore che il Made in Italy può continuare a costruire la propria competitività sui mercati globali.