🚢 BAB EL-MANDEB: LA PORTA DELLE LACRIME CHE RISCHIA DI FAR PIANGERE L’EXPORT ITALIANO!
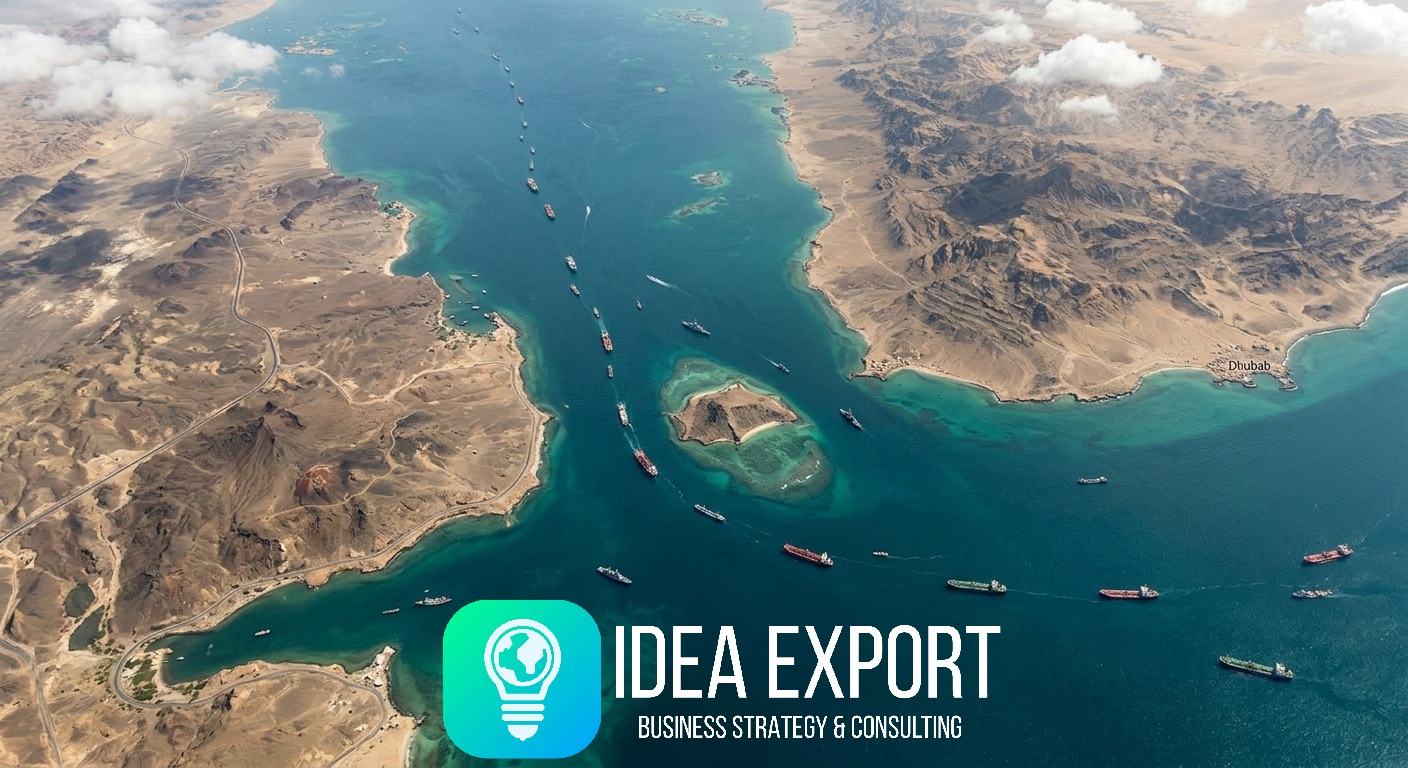
Trenta chilometri di mare. È tutto ciò che separa lo Yemen dal Corno d’Africa, ma in quel corridoio stretto passa oltre l’11% del commercio marittimo globale e una quota che Promos Italia stima tra il 25 e il 35% delle vendite estere italiane, pari a 160-225 miliardi di euro. Bab el-Mandeb, la “Porta delle Lacrime”, non è mai stata così ben nominata come in questi mesi.
Le recenti avanzate degli Houthi, con la conquista di posizioni chiave sulla costa yemenita tra cui Mocha e Dhubab, e il presidio strategico dell’isola di Mayun nel cuore dello stretto, hanno ridotto il transito medio a circa 27 navi al giorno. I volumi restano del 39% sotto i livelli pre-crisi. E ogni nuova mossa sul campo si riverbera immediatamente sui noli, sui premi assicurativi e sulle decisioni degli armatori che preferiscono circumnavigare l’Africa via Capo di Buona Speranza piuttosto che rischiare missili e droni nel Mar Rosso.
Per le imprese italiane che esportano verso Asia, Medio Oriente e Africa orientale, non è un problema astratto. È un costo reale, un ritardo reale, una perdita di competitività reale.
LO STRETTO IN NUMERI: UNA CRISI CHE DURA
I dati disponibili al settembre 2026 fotografano una situazione ancora lontana dalla normalità.
Transiti giornalieri attuali: circa 27 navi al giorno, contro i livelli pre-crisi che superavano le 50 unità.
Traffico mensile complessivo: circa 1.200 navi al mese secondo Lloyd’s List, in aumento del 28% in numero di unità e del 43% in tonnellaggio rispetto all’estate 2025, ma ancora del 39% sotto i livelli pre-crisi.
Flussi petroliferi: nel secondo trimestre 2026, greggio e prodotti petroliferi hanno raggiunto una media stimata di 8,1 milioni di barili al giorno, superiore al 2025 ma in un quadro estremamente instabile.
Costi di deviazione: circumnavigare il Capo di Buona Speranza aggiunge 10-14 giorni di navigazione, aumenta i consumi di carburante, fa esplodere i premi assicurativi per il rischio guerra e ritarda le consegne con effetti a cascata sulle supply chain.
Il controllo dello stretto rimane frammentato tra Yemen, Gibuti, Eritrea e la presenza militare delle milizie, rendendo la prevedibilità dei trasporti il vero fattore critico per il futuro immediato del commercio internazionale.
L’IMPATTO SULL’EXPORT ITALIANO: SETTORE PER SETTORE
Per l’Italia, piattaforma logistica naturale del Mediterraneo e paese la cui prosperità dipende strutturalmente dall’export, la destabilizzazione di Bab el-Mandeb colpisce in modo diverso i vari comparti. Ma colpisce tutti.
Il farmaceutico è forse il settore più esposto, nonostante sia quello che ha performato meglio nel 2025 con un +28,5% di export. La dipendenza da tempi certi e da catene del freddo rende questo comparto estremamente vulnerabile ai ritardi: un lotto farmaceutico che arriva fuori tempo massimo non è semplicemente in ritardo, è inutilizzabile. I costi di riconfigurazione della supply chain si sommano alle perdite dirette.
La moda e gli accessori affrontano un problema diverso ma altrettanto concreto: la perdita della finestra stagionale. Una collezione autunno-inverno che arriva nei negozi di Shanghai o Dubai a gennaio non è in ritardo, è irrilevante. I blocchi nella logistica marittima possono trasformare un ordine confermato in una perdita secca.
I macchinari e l’impiantistica rischiano penali contrattuali e slittamento dei cantieri: il ritardo nelle consegne di componenti o impianti penalizza le imprese italiane rispetto ai competitor asiatici o locali, che non dipendono dalle stesse rotte. In un settore dove la reputazione di affidabilità è parte integrante del valore offerto, ogni ritardo ha un costo che va oltre la spedizione mancata.
L’agroalimentare soffre la deperibilità: 10-14 giorni aggiuntivi di navigazione riducono la vita commerciale dei prodotti freschi verso il Golfo e l’Asia Orientale. Formaggi DOP, vino, pasta fresca, conserve premium: prodotti che arrivano vecchi perdono qualità, perdono prezzo, perdono mercato. E gli extracosti logistici in questo settore sono difficilmente trasferibili sul prezzo finale, erodendo margini già competitivi.
L’automotive e i metalli soffrono l’impennata dei noli e dei premi assicurativi che erode margini già ristretti su componentistica e semilavorati, in un comparto dove la competizione globale non lascia spazio ad extracosti non pianificati.
LE RICADUTE MACRO: OLTRE IL SINGOLO SETTORE
La crisi di Bab el-Mandeb non si ferma ai settori direttamente esposti. Ha ripercussioni sistemiche sull’economia italiana che vale la pena capire.
L’inflazione da costi è la prima conseguenza. La deviazione delle rotte incrementa consumi di carburante e tariffe di nolo, costi che si scaricano sia sulle esportazioni che sulle importazioni di componenti e materie prime dall’Asia. Un’impresa italiana che produce macchinari con componenti elettronici asiatici paga di più per farli arrivare, e poi paga di più per spedire il prodotto finito. I margini si stringono da entrambe le parti.
La marginalizzazione dei porti italiani è un rischio meno visibile ma altrettanto concreto. La preferenza degli armatori per la rotta atlantica penalizza i grandi hub del Mediterraneo e dell’Adriatico, Trieste, Genova e Gioia Tauro, a favore delle infrastrutture del Nord Europa come Rotterdam e Anversa. È una perdita di posizionamento logistico che va oltre la crisi contingente e che richiede attenzione strategica.
Il rischio blocchi nelle supply chain just-in-time è il terzo fronte critico. La mancanza di regolarità nei viaggi genera colli di bottiglia nelle catene di montaggio della manifattura italiana, in particolare nei settori della tecnologia e della meccanica avanzata. Una produzione just-in-time progettata per zero scorte diventa vulnerabile quando un container di componenti accumula due settimane di ritardo imprevisto.
I dati lo confermano: nei primi quattro mesi di guerra nel Golfo, tra marzo e giugno 2026, le vendite italiane in Medio Oriente sono calate del 22,7%, pari a 2,2 miliardi di euro in meno, con moda, pelletteria, arredo e gioielleria tra i settori più colpiti.
LA RISPOSTA ITALIANA: SCORTE MILITARI E RESILIENZA LOGISTICA
Di fronte al peggioramento della sicurezza, il governo italiano ha scelto di non attendere i tempi della missione europea Aspides e di attivare un piano nazionale per scortare le navi italiane attraverso Bab el-Mandeb. La logica è esplicitamente economica: proteggere i flussi di merci significa proteggere approvvigionamenti, posti di lavoro e stabilità dei prezzi interni.
Il ministro della Difesa Crosetto ha chiesto alla Marina di predisporre un piano per garantire il passaggio sicuro dei mercantili italiani nello stretto, con l’obiettivo di ridurre ritardi e incertezze per le aziende. Non è una risposta militare in senso stretto: è una risposta economica con mezzi militari.
Sul fronte delle imprese, le strategie di adattamento più efficaci che si stanno diffondendo nel sistema produttivo italiano includono la diversificazione delle rotte di approvvigionamento e distribuzione, il rafforzamento delle scorte di sicurezza per i componenti critici, la rinegoziazione dei contratti di fornitura con clausole di forza maggiore aggiornate, e la ricerca di hub logistici
GLI SCENARI E I COSTI: UN ARCO MOLTO AMPIO
Promos Italia ha quantificato l’impatto economico della crisi in due scenari distinti.
Nello scenario di restrizioni leggere, con pedaggi limitati e nessun blocco operativo, gli extracosti si attestano tra l’1 e il 2% del valore dell’export coinvolto, pari a 1,6-4,5 miliardi di euro annui. Un impatto significativo ma gestibile con adeguate strategie di mitigazione.
Nello scenario più severo, con blocchi operativi e deviazioni sistematiche, gli extracosti potrebbero arrivare fino a 22,5 miliardi di euro, con effetti che si farebbero sentire sull’intera economia nazionale attraverso inflazione, perdita di competitività e contrazione dell’export verso i mercati più lontani.
La differenza tra i due scenari dipende in larga misura da variabili geopolitiche che le imprese non controllano direttamente, ma possono anticipare con una pianificazione logistica più robusta.
COSA POSSONO FARE LE IMPRESE ITALIANE: STRATEGIE DI RESILIENZA
In un contesto dove l’incertezza è la costante, la risposta delle imprese non può essere attendista. Le azioni più efficaci nel breve e medio termine:
Mappare la dipendenza da Suez e Bab el-Mandeb. Non tutte le supply chain sono ugualmente esposte: capire quale percentuale dei propri approvvigionamenti e delle proprie spedizioni transita per queste rotte è il primo passo per quantificare il rischio reale e prioritizzare le azioni.
Diversificare le rotte e i vettori. La rotta via Capo di Buona Speranza costa di più e impiega più tempo, ma offre prevedibilità. In alcuni mercati, il trasporto aereo per i prodotti ad alto valore e breve shelf life può essere la soluzione migliore nonostante il costo superiore.
Rinegoziare i contratti con clausole di forza maggiore aggiornate. Le clausole standard scritte prima del 2023 non contemplano scenari come quello attuale. Aggiornare i contratti di fornitura e di vendita con clausole che riflettano la nuova realtà geopolitica è una protezione legale ed economica indispensabile.
Rafforzare le scorte strategiche di componenti critici. Il just-in-time funziona quando la supply chain è affidabile. Quando non lo è, un buffer di scorte per i componenti più critici è un investimento, non un costo.
Un supporto professionale nella strutturazione di queste strategie, come quello offerto da consulenti export specializzati, consente alle PMI di non affrontare da sole una complessità che richiede competenze specifiche e visione di mercato aggiornata.
PROSPETTIVE: UNA CRISI CHE NON FINIRÀ PRESTO
La situazione a Bab el-Mandeb rimane fluida e imprevedibile. Ogni nuova avanzata degli Houthi sulla costa o sull’isola di Mayun può innescare deviazioni di rotta, rincari assicurativi e rinegoziazioni contrattuali. Il controllo frammentato dello stretto tra più attori rende impossibile una soluzione rapida.
Le imprese italiane più esposte devono ragionare in un orizzonte di medio termine, pianificando per uno scenario di instabilità strutturale che potrebbe durare anni, non mesi. Chi si adatta adesso costruisce una resilienza logistica che sarà un vantaggio competitivo anche quando la crisi si normalizzerà.
CONCLUSIONE: LA GEOGRAFIA È DESTINO, MA LA STRATEGIA PUÒ CAMBIARE IL RISULTATO
Bab el-Mandeb non si può spostare. La dipendenza dell’Italia dalle rotte marittime non si elimina in pochi mesi. Ma la vulnerabilità che questa crisi ha esposto può essere ridotta con scelte strategiche precise: diversificazione delle rotte, rafforzamento delle scorte, aggiornamento contrattuale e presidio diretto dei mercati più a rischio con strutture commerciali locali che riducono la dipendenza dalla logistica intercontinentale.
L’export italiano vale troppo per essere lasciato in balia di 30 chilometri di mare controllati da milizie armate. La risposta del governo con le scorte militari è un segnale di consapevolezza. La risposta delle imprese con la resilienza logistica è la condizione per trasformare questa crisi in un’occasione per costruire supply chain più robuste e più competitive. 🚢
#BabElMandeb, #ExportItaliano, #MadeInItaly, #LogisticaMarittima, #CrisiMarRosso, #SupplyChain, #RischiGeopolitici, #ItaliaEsporta, #CanaleDiSuez, #Houthi, #ShippingCrisis, #ResilenzaLogistica, #ExportAgroalimentare, #ManifattureroItaliano, #RischiExport, #CommercioGlobale, #PortiItaliani, #IdeaExport, #StrategiaExport, #GeopoliticaCommerciale